支柱产业再定调 房地产业的新定位与深层逻辑
国家层面重新提出“房地产业是我国国民经济的支柱产业”。这一表述在当前的宏观经济背景下引发了广泛关注与讨论。时隔多年重提“支柱产业”,并非简单的政策转向,而是基于对经济规律、民生需求与产业联动的深层考量,标志着对房地产业角色认知的一次重要校准。
一、支柱地位不是新提法,而是客观事实的回归
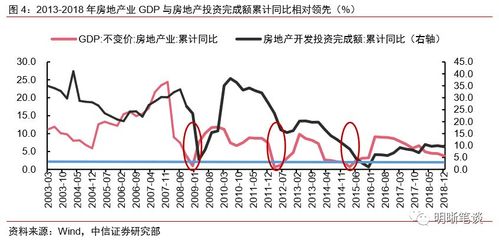
从数据看,房地产业及相关产业链增加值占GDP比重长期维持在14%—20%区间,直接或间接带动就业数以千万计。土地出让收入与房地产相关税收,是地方财力的重要来源。即便在行业深度调整的2022—2023年,房地产业对GDP的贡献依然不可忽视。因此,“支柱产业”并非赋予某种特权,而是对经济结构中客观事实的确认。
过去几年,为防止房地产过度金融化、泡沫化,政策集中发力“去杠杆”。这一调整完全必要。但当市场预期持续低迷、行业循环受阻时,风险可能从个别企业向金融系统、地方财政和居民资产负债表蔓延。此时重新强调支柱地位,意在稳定预期、恢复信心,防止行业硬着陆对经济大盘形成过度拖累。
二、重提支柱产业的现实紧迫性
当前中国经济面临需求收缩、供给冲击、预期转弱三重压力,消费和投资恢复基础尚不牢固,外部环境更趋复杂。房地产业链条长、关联度高,上游连接钢铁、建材、工程机械,下游涉及家电、家居、装修,金融端与银行信贷、债券市场深度绑定,民生端关系到数亿家庭的财富与安居。
稳房地产,就是稳投资、稳消费、稳就业、稳预期。2022年下半年以来,从“金融十六条”到“三支箭”,从“认房不认贷”到调整存量房贷利率,政策工具箱不断打开。重提支柱产业,是对政策逻辑的和宣示:不把房地产当作短期刺激工具,但也不能让其成为经济增长的“拖累项”。
三、“新支柱”的内涵已经发生根本变化
需要强调的是,此“支柱”非彼“支柱”。过去那种高杠杆、高周转、高房价的旧模式已走到尽头,新的支柱定位内含清晰的边界与转型方向。
- 房住不炒是长期底线:不会为短期增长重回炒房老路。
- 租购并举是制度方向:保租房、长租房市场加速发展,住房供应体系向“多主体供给、多渠道保障”演变。
- 城市更新与存量运营是新增长点:老旧小区改造、城中村综合治理、REITs试点扩容,为行业开辟新赛道。
- 从“经济支柱”到“民生支柱”并重:房地产不仅要稳经济,更要服务人的城镇化、共同富裕和居住品质提升。
这意味着,未来能够立足的房企,是财务稳健、产品过硬、运营精细、顺应政策导向的企业,而不是依赖高负债扩张的“旧巨头”。
四、下一步关键:政策落地与预期修复
重提支柱产业,释放了积极的稳增长信号,但信号要转化为市场活力,仍需抓好几方面工作:
一是保交楼、保民生、保稳定,切实维护购房者合法权益,修复居民对期房预售制度的信心。
二是改善优质房企资产负债表,满足合理融资需求,防止风险无序扩散。
三是因城施策优化限制性措施,释放刚性和改善性住房需求。
四是推动向新发展模式平稳过渡,在地产与实体、金融与民生之间建立更健康的平衡。
##
房地产业重回“支柱产业”的表述,既是对其经济体量的正视,也是对行业转型的期许。它不应被误读为“夜壶论”的翻版,而应被理解为一次政策纠偏,即:合理稳定房地产,不是走老路,而是为高质量发展创造更大的腾挪空间。一个告别狂飙、走向稳健的房地产业,仍然会在国民经济中承担重要的支柱功能——但它的根基,将越来越多地落在民生福祉与真实居住需求之上。
如若转载,请注明出处:http://www.fjzyft.com/product/69.html
更新时间:2026-10-13 12:43:06